Dalam dunia akuntansi dan bisnis, pemahaman tentang jenis aset sangatlah penting. Aset sendiri dibagi menjadi beberapa kategori utama, yaitu Aset tetap, aset lancar, dan aset tidak berwujud. Ketiganya memiliki karakteristik dan fungsi yang berbeda dalam laporan keuangan perusahaan.
Artikel ini akan mengulas secara mendalam pengertian masing-masing aset tersebut. Pembahasan juga mencakup contoh konkret serta perbedaan mendasar di antara ketiganya. Dengan memahami hal ini, Anda dapat mengelola keuangan perusahaan dengan lebih baik.
Pengertian aset tetap
Aset tetap adalah aset berwujud yang dimiliki perusahaan untuk digunakan dalam operasional jangka panjang. Aset ini tidak dimaksudkan untuk dijual dalam kegiatan normal bisnis. Contoh aset tetap meliputi tanah, bangunan, mesin, kendaraan, dan peralatan kantor.
Aset tetap memiliki masa manfaat lebih dari satu tahun dan mengalami penyusutan seiring waktu. Penyusutan ini dicatat sebagai beban yang mengurangi nilai aset tersebut. Perusahaan harus mencatat aset tetap pada harga perolehan dan kemudian mengakumulasi penyusutannya.
Karakteristik Aset Tetap
Beberapa karakteristik utama aset tetap adalah bersifat fisik, digunakan dalam operasi, dan memiliki umur ekonomis panjang. Aset tetap juga tidak mudah diubah menjadi kas dalam waktu singkat. Selain itu, aset tetap biasanya memiliki nilai yang signifikan bagi perusahaan.
Pencatatan aset tetap memerlukan perhatian khusus terhadap biaya perolehan dan nilai residu. Perusahaan juga harus melakukan revaluasi jika diperlukan sesuai standar akuntansi. Pengelolaan aset tetap yang baik akan mendukung kelangsungan bisnis jangka panjang.
Memahami Aset Lancar
Aset lancar adalah aset yang diharapkan dapat dikonversi menjadi kas dalam waktu satu tahun atau satu siklus operasi normal. Aset ini memiliki sifat likuid dan sering digunakan untuk mendanai kegiatan operasional sehari-hari. Contoh aset lancar meliputi kas, piutang usaha, persediaan, dan surat berharga jangka pendek.
Perusahaan sangat bergantung pada aset lancar untuk menjaga kelancaran arus kas. Rasio lancar menjadi indikator penting untuk menilai kemampuan perusahaan membayar kewajiban jangka pendek. Pengelolaan aset lancar yang efisien dapat meningkatkan profitabilitas dan mengurangi risiko likuiditas.
Jenis dan Contoh Aset Lancar
Aset lancar dapat dibagi menjadi beberapa jenis seperti kas dan setara kas, piutang, persediaan, dan beban dibayar di muka. Kas adalah alat pembayaran yang paling likuid, sedangkan persediaan meliputi barang jadi, barang dalam proses, dan bahan baku. Piutang usaha timbul dari penjualan kredit yang belum dibayar pelanggan.

Pengelolaan persediaan yang tepat dapat menghindari kelebihan atau kekurangan stok. Perusahaan juga perlu memantau umur piutang untuk mempercepat penerimaan kas. Aset lancar yang sehat menandakan perusahaan memiliki fleksibilitas finansial yang baik.
aset tidak berwujud dan Karakteristiknya
Aset tidak berwujud adalah aset non-moneter yang tidak memiliki wujud fisik tetapi memberikan manfaat ekonomi bagi perusahaan. Aset ini biasanya berupa hak istimewa, pengetahuan, atau reputasi yang dilindungi secara hukum. Contoh aset tidak berwujud meliputi paten, merek dagang, hak cipta, perangkat lunak, dan goodwill.
Berbeda dengan aset tetap, aset tidak berwujud tidak disusutkan melainkan diamortisasi selama masa manfaatnya. Namun, beberapa aset tidak berwujud seperti goodwill tidak diamortisasi tetapi diuji penurunan nilai secara periodik. Pencatatan aset tidak berwujud memerlukan penilaian yang cermat terhadap biaya perolehan dan umur ekonomis.
Contoh dan Perlakuan Akuntansi
Paten memberikan hak eksklusif atas penemuan baru selama jangka waktu tertentu. Merek dagang melindungi identitas produk atau jasa dari pesaing. Perangkat lunak yang dikembangkan sendiri dapat dikapitalisasi sebagai aset tidak berwujud jika memenuhi kriteria tertentu.
Amortisasi aset tidak berwujud dilakukan secara sistematis selama umur manfaatnya. Jika tidak ada umur manfaat yang pasti, aset tersebut tidak diamortisasi tetapi diuji penurunan nilai setiap tahun. Pengungkapan aset tidak berwujud dalam laporan keuangan harus jelas dan transparan.
Perbedaan Aset Tetap, Aset Lancar, dan Aset Tidak Berwujud
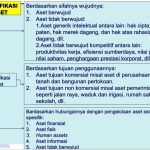
Ketiga jenis aset ini memiliki perbedaan mendasar dalam hal wujud fisik, likuiditas, dan perlakuan akuntansi. Aset tetap berwujud dan digunakan jangka panjang, aset lancar bersifat likuid dan jangka pendek, sedangkan aset tidak berwujud tidak memiliki bentuk fisik. Berikut adalah tabel perbandingannya:
| Aspek | Aset Tetap | Aset Lancar | Aset Tidak Berwujud |
|---|---|---|---|
| Wujud | Berwujud | Berwujud | Tidak berwujud |
| Likuiditas | Rendah | Tinggi | Rendah hingga sedang |
| Masa manfaat | Lebih dari 1 tahun | Kurang dari 1 tahun | Bervariasi, bisa lebih dari 1 tahun |
| Perlakuan akuntansi | Disusutkan | Tidak disusutkan | Diamortisasi atau diuji penurunan nilai |
| Contoh | Bangunan, mesin, kendaraan | Kas, piutang, persediaan | Paten, merek dagang, perangkat lunak |
Memahami perbedaan ini membantu perusahaan dalam menyusun laporan keuangan yang akurat. Setiap jenis aset memiliki peran strategis dalam operasional dan pertumbuhan bisnis. Pengelolaan aset yang tepat akan meningkatkan nilai perusahaan di mata investor dan kreditur.
Kesimpulan
Aset tetap, aset lancar, dan aset tidak berwujud merupakan tiga pilar utama dalam struktur aset perusahaan. Masing-masing memiliki definisi, karakteristik, dan perlakuan akuntansi yang berbeda. Pengetahuan tentang ketiganya sangat penting bagi akuntan, manajer keuangan, dan pemilik bisnis.
Dengan menerapkan klasifikasi yang benar, perusahaan dapat mengoptimalkan pengelolaan sumber daya dan meminimalkan risiko keuangan. Semoga artikel ini memberikan pemahaman yang komprehensif tentang pengertian aset tetap, aset lancar, dan aset tidak berwujud. Teruslah belajar dan terapkan prinsip akuntansi yang baik dalam setiap keputusan bisnis Anda.