Menyusun laporan keuangan yang presisi merupakan pondasi utama dalam menjaga kesehatan finansial sebuah perusahaan. Salah satu komponen paling krusial yang harus dikuasai adalah pengelompokan aset secara sistematis.
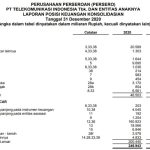
Memahami cara membuat neraca keuangan bagian pos aset secara akurat akan membantu pemilik bisnis dalam mengambil keputusan strategis. Laporan ini mencerminkan seluruh kekayaan yang dimiliki perusahaan pada titik waktu tertentu.
Memahami Klasifikasi Dasar Aset dalam Neraca
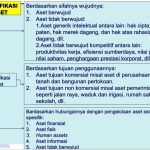
Aset secara umum dibagi menjadi dua kategori utama berdasarkan tingkat likuiditasnya. Pembagian ini sangat penting agar pembaca laporan dapat melihat kemampuan perusahaan dalam memenuhi kewajiban jangka pendek.
aset lancar adalah kekayaan yang diharapkan dapat dicairkan menjadi uang tunai dalam waktu kurang dari satu tahun. Contoh utamanya meliputi kas, piutang usaha, dan persediaan barang dagang.
Di sisi lain, aset tidak lancar atau aset tetap memiliki masa manfaat yang lebih panjang. Komponen ini mencakup tanah, bangunan, mesin, serta peralatan kantor yang digunakan untuk operasional.
Pentingnya Urutan Likuiditas
Dalam menyusun daftar aset, urutan penyajian harus dimulai dari yang paling likuid. Hal ini bertujuan untuk memberikan gambaran yang jelas mengenai ketersediaan dana tunai perusahaan.
Kas selalu ditempatkan di posisi paling atas karena sifatnya yang paling mudah digunakan. Setelah itu, barulah diikuti oleh instrumen keuangan lainnya yang memiliki tingkat kesulitan pencairan lebih tinggi.
Langkah Praktis Mencatat Aset Lancar dengan Tepat
Langkah pertama dalam mencatat aset lancar adalah melakukan rekonsiliasi saldo kas secara rutin. Pastikan jumlah uang di buku besar sama persis dengan saldo di rekening bank perusahaan.
Selanjutnya, Anda harus melakukan verifikasi terhadap seluruh piutang yang belum tertagih. Pastikan untuk menyisihkan cadangan kerugian piutang agar nilai aset tidak terlihat terlalu tinggi secara semu.
Manajemen persediaan juga memerlukan ketelitian ekstra melalui metode penghitungan fisik secara berkala. Kesalahan dalam menghitung stok barang akan langsung merusak akurasi total nilai aset dalam neraca.
Mengelola Akun Piutang dan Persediaan
Pencatatan piutang harus mencerminkan nilai realisasi bersih yang diharapkan dapat diterima. Jangan hanya mencatat nilai nominal tanpa mempertimbangkan potensi piutang tak tertagih.
Untuk persediaan, gunakan metode penilaian yang konsisten seperti FIFO atau rata-rata tertimbang. Konsistensi ini sangat penting agar laporan keuangan dapat dibandingkan dari satu periode ke periode berikutnya.
Teknik Pencatatan Aset Tetap dan Depresiasi
Aset tetap memerlukan perlakuan akuntansi yang berbeda karena nilainya mengalami penyusutan seiring waktu. Anda harus mencatat harga perolehan awal secara lengkap termasuk biaya pengiriman dan instalasi.
Setelah harga perolehan tercatat, langkah berikutnya adalah menghitung beban penyusutan setiap periodenya. Metode penyusutan yang dipilih harus mencerminkan pola penggunaan aset tersebut secara nyata.
Nilai buku aset tetap dihitung dengan mengurangkan akumulasi penyusutan dari harga perolehan awal. Informasi ini sangat vital untuk mengetahui sisa umur ekonomis dari aset yang dimiliki.
Pencatatan Aset Tak Berwujud
Selain aset fisik, perusahaan juga harus memperhatikan aset tak berwujud seperti hak paten atau merek dagang. Aset ini memiliki nilai ekonomi yang besar namun tidak memiliki wujud fisik yang nyata.
Amortisasi adalah istilah yang digunakan untuk proses pengurangan nilai aset tak berwujud secara sistematis. Pastikan nilai amortisasi ini dicatat dengan benar agar tidak terjadi kesalahan penilaian aset secara keseluruhan.
Kesalahan Umum dalam Penyusunan Pos Aset
Banyak pelaku usaha melakukan kesalahan dengan mencampuradukkan pengeluaran operasional dengan pengeluaran modal. Pengeluaran untuk perbaikan rutin tidak boleh dikapitalisasi sebagai aset tetap.
Kesalahan lainnya adalah mengabaikan penurunan nilai aset yang terjadi secara mendadak akibat kerusakan atau teknologi baru. Penyesuaian nilai harus segera dilakukan agar neraca tetap mencerminkan kondisi pasar yang sebenarnya.
Kesimpulan
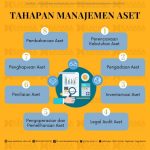
Ketelitian dalam mengelola setiap komponen aset adalah kunci utama dalam menghasilkan neraca yang berkualitas. Dengan mengikuti klasifikasi dan metode pencatatan yang benar, laporan keuangan akan menjadi alat kendali yang efektif.
Pastikan untuk selalu melakukan audit internal secara berkala terhadap seluruh pos aset yang ada. Hal ini akan menjamin integritas data keuangan perusahaan Anda di masa depan.