Pemerintah Indonesia terus menyempurnakan kerangka regulasi keuangan daerah dan pusat. Salah satu fokus utama adalah peraturan pemerintah tentang standar akuntansi pemerintah untuk aset. Regulasi ini bertujuan meningkatkan transparansi dan akuntabilitas pengelolaan kekayaan negara.
Di tahun 2026, peraturan ini mengalami pembaruan signifikan untuk menyesuaikan dengan dinamika ekonomi dan teknologi. Aset pemerintah tidak lagi hanya berupa tanah, bangunan, atau peralatan, tetapi juga mencakup aset digital dan hak kekayaan intelektual. Hal ini menuntut pedoman akuntansi yang lebih rinci dan adaptif.
Latar Belakang dan Tujuan Peraturan
standar akuntansi pemerintah untuk aset pertama kali diatur dalam Peraturan Pemerintah Nomor 71 Tahun 2010. Namun, seiring waktu, kebutuhan akan aturan yang lebih spesifik semakin mendesak. Pembaruan di tahun 2026 bertujuan untuk menyelaraskan praktik akuntansi dengan standar internasional, seperti IPSAS.
Tujuan utama peraturan ini adalah memastikan seluruh aset pemerintah dicatat, diukur, dan dilaporkan secara wajar. Dengan demikian, laporan keuangan instansi dapat dipertanggungjawabkan kepada publik. Regulasi ini juga mendorong efisiensi dalam pengelolaan aset negara.
Jenis-Jenis Aset dalam Standar Akuntansi Pemerintah
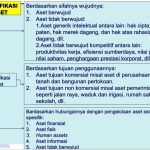
Peraturan pemerintah mengklasifikasikan aset menjadi aset lancar dan aset nonlancar. Aset lancar meliputi kas, piutang, dan persediaan, sedangkan aset nonlancar mencakup aset tetap, aset tak berwujud, dan aset lainnya. Setiap jenis memiliki metode pengukuran dan pengakuan yang berbeda.
Aset Tetap
Aset tetap seperti tanah, gedung, dan infrastruktur harus dinilai berdasarkan biaya perolehan atau nilai wajar jika tidak ada biaya perolehan. Regulasi 2026 menekankan pentingnya revaluasi berkala untuk mencerminkan nilai terkini. Hal ini penting untuk perencanaan anggaran dan penghitungan depresiasi.
Aset Tak Berwujud
Aset tak berwujud seperti lisensi, paten, dan perangkat lunak kini mendapatkan perhatian khusus. Peraturan pemerintah mewajibkan pencatatan aset ini dengan amortisasi sistematis. Pengakuan awalnya harus didasarkan pada biaya pengembangan atau akuisisi yang jelas.
Aset Digital dan Baru Lainnya
Di tahun 2026, aset digital seperti cryptocurrency yang dimiliki negara atau token digital juga mulai diakui. Standar akuntansi mengatur bahwa aset digital harus diukur pada nilai pasar wajar pada tanggal pelaporan. Meskipun masih terbatas, regulasi ini menjadi landasan bagi perkembangan masa depan.

Perubahan dan Pembaruan di Tahun 2026
Salah satu perubahan kunci adalah penerapan basis akrual penuh untuk seluruh aset pemerintah. Sebelumnya, beberapa instansi masih menggunakan basis kas, namun kini semua wajib menerapkan akrual. Hal ini meningkatkan kualitas informasi keuangan untuk pengambilan keputusan.
Selain itu, peraturan baru memperkenalkan pedoman khusus untuk aset infrastruktur yang memiliki masa manfaat panjang. Misalnya, jalan raya dan jembatan kini harus dicatat sebagai aset terpisah dengan depresiasi sesuai umur teknis. Hal ini mengurangi distorsi nilai aset dalam laporan keuangan.
Pembaruan juga mencakup kewajiban pengungkapan lebih rinci dalam catatan atas laporan keuangan. Instansi harus menjelaskan metode penilaian, estimasi masa manfaat, dan perubahan nilai wajar. Ini meningkatkan transparansi bagi pemangku kepentingan.
Implementasi dan Tantangan bagi Instansi Pemerintah
Implementasi peraturan ini memerlukan kesiapan sumber daya manusia dan sistem informasi. Banyak instansi masih kesulitan dalam melakukan inventarisasi aset secara menyeluruh. Pelatihan dan pendampingan dari pusat menjadi kunci keberhasilan.
Tantangan lainnya adalah penilaian aset yang tidak memiliki pasar aktif, seperti aset sejarah atau budaya. Peraturan memberikan opsi menggunakan nilai wajar berdasarkan pendapat ahli. Namun, konsistensi penilaian antarinstansi masih perlu dijaga.
Selain itu, integrasi dengan sistem akuntansi nasional seperti SIPKD menjadi prioritas. Pemerintah mendorong digitalisasi pencatatan aset untuk mengurangi kesalahan manual. Dengan demikian, data aset dapat dimonitor secara real-time.
Kesimpulan
Peraturan pemerintah tentang standar akuntansi pemerintah untuk aset di tahun 2026 membawa angin segar bagi tata kelola keuangan negara. Regulasi ini tidak hanya memperbarui klasifikasi dan pengukuran aset, tetapi juga menekankan transparansi dan akuntabilitas. Setiap instansi diharapkan segera beradaptasi agar pelaporan keuangan semakin kredibel.
Dengan adanya pedoman yang lebih jelas, pengelolaan aset pemerintah dapat berjalan lebih efisien dan efektif. Masyarakat pun dapat mengawasi penggunaan kekayaan negara secara lebih terbuka. Ke depannya, regulasi ini akan terus dievaluasi untuk menjawab tantangan baru di era digital.