Mengelola pengadaan barang dalam sebuah perusahaan memerlukan ketelitian yang sangat tinggi. Setiap langkah dalam prosedur pembelian aset kantor harus dilakukan secara sistematis demi menjaga stabilitas keuangan perusahaan.
Ketidakteraturan dalam proses pengadaan dapat memicu kerugian finansial yang tidak perlu bagi organisasi. Oleh karena itu, pemahaman mendalam mengenai alur kerja yang benar sangatlah krusial bagi manajemen.
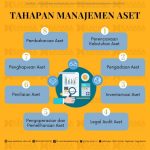
Tahapan Awal Perencanaan Kebutuhan Aset
Proses pengadaan selalu dimulai dengan identifikasi kebutuhan dari setiap departemen yang ada. Setiap divisi wajib mengajukan daftar barang yang diperlukan untuk mendukung operasional harian mereka.
Setelah daftar terkumpul, tim manajemen harus melakukan verifikasi terhadap urgensi dari setiap permintaan tersebut. Hal ini bertujuan agar pengeluaran perusahaan tetap terkendali dan sesuai dengan anggaran tahunan.
Analisis Anggaran dan Prioritas
Pihak keuangan akan memeriksa ketersediaan dana sebelum memberikan lampu hijau untuk pembelian. Mereka akan membandingkan kebutuhan mendesak dengan sisa anggaran yang tersedia pada periode berjalan.
Prioritas diberikan kepada aset yang memiliki dampak langsung terhadap produktivitas kerja karyawan. Barang-barang pendukung yang bersifat sekunder akan dijadwalkan pada periode pengadaan berikutnya.
Proses Seleksi Vendor dan Negosiasi Harga
Setelah anggaran disetujui, langkah selanjutnya adalah mencari pemasok atau vendor yang paling kompeten. Perusahaan biasanya meminta penawaran harga dari minimal tiga vendor yang berbeda untuk perbandingan.
Evaluasi vendor tidak hanya didasarkan pada harga termurah semata. Kualitas barang, kecepatan pengiriman, dan layanan purnajual juga menjadi parameter penilaian yang sangat penting.
Teknik Negosiasi yang Efektif
Tim pengadaan perlu melakukan negosiasi untuk mendapatkan kesepakatan terbaik bagi kedua belah pihak. Fokus utama adalah mendapatkan nilai maksimal dari setiap rupiah yang dikeluarkan perusahaan.

Negosiasi yang baik mencakup syarat pembayaran yang fleksibel dan garansi produk yang menjamin keamanan investasi. Hal ini akan melindungi perusahaan dari risiko kerusakan barang di masa depan.
Dokumentasi dan Verifikasi Penerimaan Barang
Setiap transaksi pembelian aset kantor wajib disertai dengan dokumen legal yang lengkap. Dokumen tersebut meliputi surat pesanan, faktur penjualan, hingga berita acara serah terima barang.
Saat barang tiba di lokasi, tim logistik harus melakukan pemeriksaan fisik secara menyeluruh. Pastikan jumlah dan spesifikasi barang sesuai dengan pesanan yang telah disepakati sebelumnya.
Pencatatan dalam Inventaris Perusahaan
Barang yang telah diterima harus segera didaftarkan ke dalam sistem manajemen aset. Setiap unit akan mendapatkan kode unik untuk memudahkan pelacakan dan pemeliharaan di kemudian hari.
Pencatatan yang akurat membantu perusahaan dalam menghitung penyusutan nilai aset setiap tahunnya. Data ini sangat berguna bagi laporan keuangan dan perencanaan penggantian aset di masa depan.
Pengawasan dan Audit Pengadaan Secara Berkala
Sistem pengawasan internal harus diterapkan untuk mencegah terjadinya praktik penyimpangan dalam pengadaan. Audit rutin terhadap prosedur pembelian aset kantor sangat disarankan untuk menjaga transparansi.
Audit ini mencakup pemeriksaan kecocokan antara dokumen pembelian dengan fisik barang yang ada di gudang. Langkah pencegahan ini memastikan bahwa seluruh dana perusahaan digunakan secara bertanggung jawab.
| Tahapan | Tanggung Jawab | Output Utama |
|---|---|---|
| Perencanaan | Kepala Departemen | Daftar Kebutuhan |
| Persetujuan | Manajer Keuangan | Alokasi Anggaran |
| Pengadaan | Kontrak Vendor | |
| Penerimaan | Berita Acara |
Kesimpulan
Penerapan prosedur pembelian aset kantor yang ketat akan memberikan dampak positif bagi kesehatan finansial perusahaan. Dengan alur yang jelas, risiko kesalahan manusia dan pemborosan dapat diminimalisir secara signifikan.
Manajemen harus terus memperbarui sistem pengadaan mereka agar tetap relevan dengan perkembangan teknologi. Disiplin dalam menjalankan setiap tahapan adalah kunci utama keberhasilan pengelolaan aset jangka panjang.