

Proses audit merupakan pilar utama dalam menjaga integritas laporan keuangan perusahaan. Salah satu instrumen paling krusial dalam proses ini adalah penyusunan kertas kerja audit aset yang mendalam.
Dokumen ini berfungsi sebagai bukti fisik atas prosedur yang telah dilakukan oleh auditor. Melalui dokumentasi yang sistematis, validitas kepemilikan dan keberadaan aset dapat dibuktikan secara nyata.
Pentingnya Kertas Kerja audit aset bagi Perusahaan
Kertas kerja ini bukan sekadar catatan rutin bagi tim auditor lapangan. Dokumen ini menjadi landasan utama dalam pengambilan keputusan audit yang sangat penting.
Dengan adanya catatan yang rapi, risiko kesalahan pencatatan aset dapat diminimalisir secara signifikan. Hal ini sangat membantu dalam menjaga akurasi laporan posisi keuangan perusahaan secara keseluruhan.
Peran dalam Pengambilan Keputusan
Manajemen dapat menggunakan hasil pemeriksaan ini untuk mengevaluasi efisiensi penggunaan aset tetap. Data yang tersaji memberikan gambaran nyata mengenai kondisi fisik maupun nilai buku aset.
Selain itu, dokumen ini memudahkan proses audit pada periode tahun berikutnya. Auditor memiliki jejak audit yang jelas untuk menelusuri riwayat transaksi aset lama.
Komponen Utama dalam Kertas Kerja Audit Aset
Penyusunan kertas kerja harus mencakup berbagai elemen penting agar memenuhi standar profesional. Informasi yang tidak lengkap akan membuat hasil pemeriksaan menjadi tidak kredibel.
Setiap elemen harus saling terhubung untuk membentuk satu kesatuan bukti yang kuat. Berikut adalah komponen yang wajib ada dalam setiap dokumen pemeriksaan aset.
- Informasi mengenai identitas aset secara spesifik.
- Metode perhitungan penyusutan yang digunakan perusahaan.
- Bukti fisik keberadaan aset melalui observasi langsung.
- Dokumen kepemilikan legal seperti sertifikat atau faktur.
Setiap komponen tersebut harus diverifikasi kebenarannya melalui teknik pengujian yang tepat. Auditor harus memastikan bahwa data yang dicatat sesuai dengan kondisi di lapangan.
Teknik Verifikasi Keberadaan Aset
Teknik pemeriksaan fisik atau stock opname adalah metode yang paling umum digunakan. Auditor turun langsung ke lokasi untuk memastikan aset benar-benar ada dan berfungsi.

Setelah fisik ditemukan, langkah selanjutnya adalah mencocokkan dengan daftar aset perusahaan. Ketidaksesuaian antara data buku dan fisik harus segera dicatat sebagai temuan.
Langkah Strategis Penyusunan Dokumentasi Audit
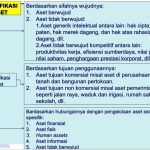
Tahapan awal dimulai dengan pemahaman mendalam terhadap kebijakan akuntansi perusahaan terkait aset. Auditor perlu memahami bagaimana perusahaan mengklasifikasikan aset lancar dan aset tetap.
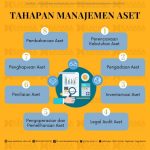
Selanjutnya, auditor harus merancang program audit yang spesifik untuk setiap kategori aset. Hal ini bertujuan agar pemeriksaan berjalan lebih terstruktur dan efisien.
Pengujian Penilaian dan Alokasi
Setelah memastikan keberadaan aset, auditor harus menguji nilai yang dicatat dalam laporan. Pengujian ini mencakup pengecekan terhadap nilai perolehan dan akumulasi penyusutan.
Auditor juga harus memeriksa apakah ada indikasi penurunan nilai aset secara drastis. Hal ini penting untuk memastikan bahwa nilai aset tidak disajikan secara berlebihan.
Tantangan dalam Audit Aset di Era Digital
Pada tahun 2026, digitalisasi aset telah mengubah cara auditor melakukan pemeriksaan. Penggunaan teknologi sensor dan blockchain membuat pelacakan aset menjadi lebih canggih.
Meskipun teknologi mempermudah, tantangan keamanan data tetap menjadi perhatian utama. Auditor harus memastikan bahwa data digital yang digunakan dalam kertas kerja tidak dimanipulasi.
Kesimpulan
Penyusunan kertas kerja audit aset yang berkualitas adalah kunci keberhasilan sebuah audit. Dokumen yang lengkap akan memberikan jaminan atas keandalan informasi keuangan perusahaan.
Dengan mengikuti prosedur yang sistematis, auditor dapat memberikan opini yang akurat bagi pemangku kepentingan. Hal ini pada akhirnya akan memperkuat kepercayaan publik terhadap integritas perusahaan.