

Dalam dunia keuangan modern, menentukan nilai aset yang akurat menjadi sangat krusial bagi stabilitas perusahaan. Penggunaan metode penilaian harga pasar fair value menjadi standar utama dalam pelaporan keuangan yang transparan.
Proses ini memastikan bahwa setiap aset yang dimiliki perusahaan mencerminkan nilai ekonomi yang sebenarnya di pasar. Ketepatan dalam perhitungan ini akan sangat mempengaruhi keputusan investasi dan kepercayaan pemegang saham.
Pentingnya Penilaian Harga Pasar Fair Value dalam Akuntansi
Penilaian harga pasar fair value adalah estimasi nilai aset berdasarkan harga transaksi yang terjadi di pasar yang aktif. Metode ini memberikan gambaran yang lebih realistis dibandingkan menggunakan harga perolehan historis yang seringkali sudah tidak relevan.
Dengan menerapkan nilai wajar, laporan keuangan dapat menunjukkan kondisi ekonomi terkini dari seluruh kekayaan perusahaan. Hal ini sangat membantu manajemen dalam merencanakan strategi keuangan jangka panjang yang lebih efektif.
Perbedaan Nilai Wajar dan Nilai Historis
Nilai historis hanya mencatat harga saat aset pertama kali dibeli tanpa memperhitungkan perubahan pasar. Sebaliknya, nilai wajar selalu menyesuaikan dengan dinamika permintaan dan penawaran di pasar saat ini.
Transisi menuju standar nilai wajar menuntut ketelitian tinggi dalam memantau fluktuasi pasar secara berkala. Perusahaan harus mampu menyediakan data yang valid untuk mendukung angka yang tercantum dalam neraca.
Mekanisme audit nilai aset untuk Transparansi Finansial
Audit nilai aset merupakan proses verifikasi untuk memastikan bahwa nilai yang tercantum dalam laporan keuangan sudah sesuai. Auditor akan melakukan pemeriksaan mendalam terhadap metode penilaian yang digunakan oleh manajemen perusahaan.
Proses audit ini bertujuan untuk meminimalkan risiko kesalahan penyajian material dalam laporan keuangan tahunan. Keberhasilan audit sangat bergantung pada kualitas data pendukung yang disediakan oleh pihak manajemen.
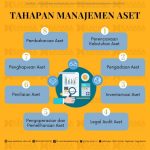
Tahapan Utama dalam Audit Aset
Langkah pertama biasanya melibatkan pemeriksaan fisik aset untuk memastikan keberadaan dan kondisi fisik secara nyata. Setelah itu, auditor akan memvalidasi dokumen transaksi yang mendasari nilai aset tersebut.

Tahap berikutnya adalah pengujian terhadap asumsi-asumsi yang digunakan dalam model penilaian harga pasar. Auditor harus memastikan bahwa asumsi tersebut masuk akal dan didukung oleh data pasar yang kuat.
Tantangan dalam Menentukan Nilai Aset di Pasar Volatil
Pasar yang sangat fluktuatif menciptakan tantangan besar dalam menentukan nilai wajar yang stabil. Perubahan harga yang sangat cepat dapat membuat estimasi nilai menjadi tidak akurat dalam waktu singkat.
Perusahaan seringkali kesulitan dalam menemukan pasar aktif untuk aset-aset yang bersifat khusus atau jarang diperdagangkan. Dalam kondisi ini, penggunaan model penilaian berbasis input tingkat tiga menjadi solusi yang umum digunakan.
Strategi Mitigasi Risiko Penilaian
Penggunaan teknologi kecerdasan buatan membantu perusahaan dalam memproses data pasar yang sangat besar secara cepat. Teknologi ini mampu memprediksi tren harga dengan tingkat akurasi yang jauh lebih tinggi daripada metode manual.
Selain teknologi, penguatan kontrol internal terhadap proses penilaian juga sangat diperlukan oleh setiap organisasi. Audit internal yang rutin dapat mendeteksi potensi kesalahan sebelum laporan keuangan diterbitkan secara resmi.
Peran Teknologi dalam Modernisasi Audit Aset
Digitalisasi telah mengubah cara auditor bekerja dalam melakukan verifikasi terhadap nilai aset perusahaan. Penggunaan buku besar digital memungkinkan penelusuran transaksi secara real-time dengan tingkat presisi yang tinggi.
Integrasi data antara sistem operasional dan sistem akuntansi mempermudah proses sinkronisasi nilai aset. Hal ini mengurangi risiko kesalahan input manual yang sering menjadi penyebab utama ketidakakuratan laporan.
Kesimpulan
Penilaian harga pasar fair value dan audit nilai aset adalah dua pilar utama dalam menjaga integritas laporan keuangan. Keduanya bekerja secara sinergis untuk memastikan bahwa informasi ekonomi yang disampaikan kepada publik adalah akurat.
Dengan penerapan standar yang ketat dan pemanfaatan teknologi terbaru, perusahaan dapat meningkatkan transparansi finansial mereka. Hal ini pada akhirnya akan memperkuat kepercayaan investor terhadap kesehatan keuangan perusahaan di masa depan.